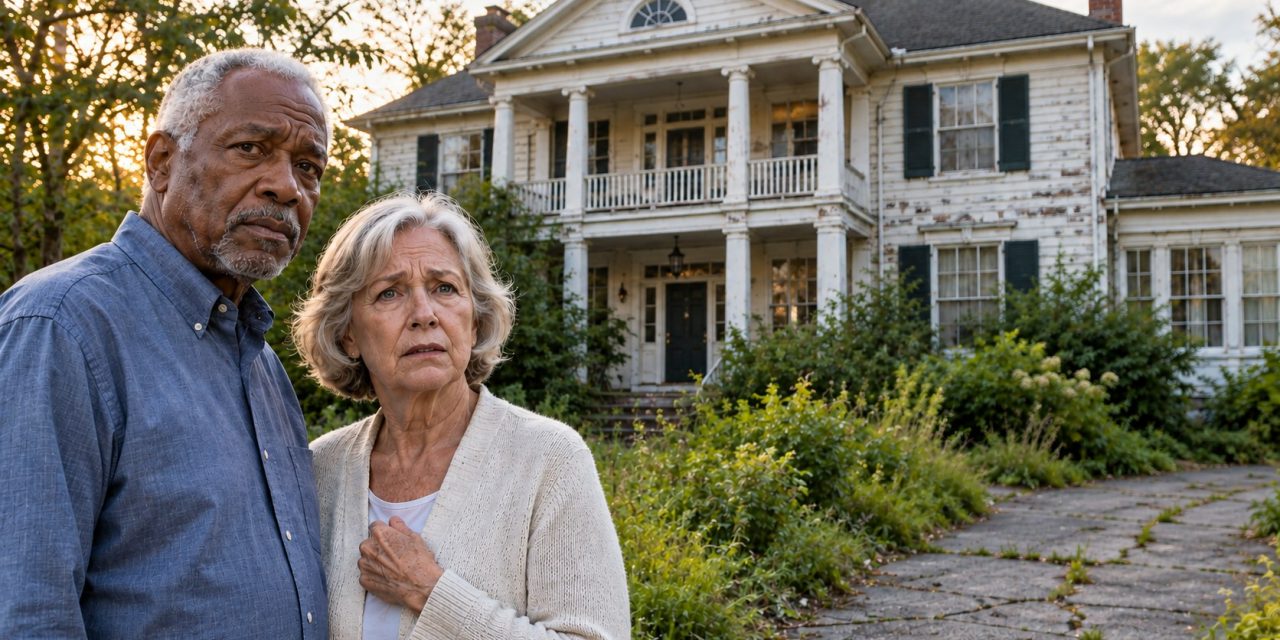
Existe um dilema que aparece com frequência no Brasil, mas está longe de ser exclusivamente nosso: o de aposentados que possuem imóveis de alto valor, mas enfrentam dificuldades para pagar as despesas do dia a dia. Imóvel de alto valor sem liquidez.
São casas e apartamentos grandes, muitas vezes sem acessibilidade e com manutenção constante. Patrimônios significativos e, ao mesmo tempo, completamente imobilizados.
O ponto que mais me chama a atenção é que esses imóveis carregam muito mais do que valor financeiro: guardam memórias, conquistas e histórias de vida. Justamente por isso, se desfazer deles é uma decisão tão difícil. Porém, de que adianta ter um móvel de alto valor sem liquidez?
Rica em patrimônio, pobre em liquidez: o paradoxo de muitas aposentadorias
Para algumas pessoas, vender a casa significa a sensação de abrir mão de uma parte da própria história. Não é à toa que muitas famílias adiam essa decisão por anos ou por décadas. Mas a pergunta que precisa ser feita é outra: qual é o custo de manter esse patrimônio?
Na prática, o preço aparece em forma de:
- Contas mensais pesadas: condomínio, IPTU, energia, segurança e manutenção de um imóvel grande demais para as necessidades atuais;
- Reformas adiadas, que se acumulam ano após ano;
- Cuidados com a saúde postergados;
- Viagens que deixam de acontecer;
- Lazer cada vez mais reduzido.
O resultado é um paradoxo: uma vida com menos possibilidades, apesar de um patrimônio aparentemente valioso. É a riqueza imobilizada: muito valor no papel, pouca liquidez no cotidiano.
Por que é tão difícil deixar a casa própria?
A casa própria é muito mais do que um ativo. É o cenário de décadas de vida: onde os filhos cresceram, onde as conquistas foram celebradas, onde a identidade foi construída.
Por isso, decisões sobre moradia na longevidade não são apenas financeiras, mas também emocionais. E é justamente por isso que elas não podem ser tratadas apenas como uma questão de planilha.
Estratégias preventivas para transformar patrimônio em liquidez
A boa notícia: existem caminhos para equilibrar patrimônio, liquidez e conforto, desde que a conversa comece cedo.
1. Mudar para um imóvel compatível com o momento de vida
Antes que a manutenção se torne um problema, vale avaliar uma mudança para um imóvel menor, mais acessível e alinhado às necessidades atuais. A decisão antecipada reduz custos, aumenta a segurança e libera recursos para o que realmente importa nessa fase.
2. Gerar renda a partir do patrimônio existente
Alugar parte do imóvel como por exemplo um quarto, uma unidade ou um espaço ocioso, pode criar uma renda recorrente que ajude a custear a própria manutenção do patrimônio. É uma forma de o imóvel ‘trabalhar’ por quem vive nele.
3. Começar a conversa muito antes da aposentadoria
Como construir uma velhice que combine patrimônio, liquidez e conforto? Essa pergunta raramente aparece no planejamento de vida e deveria. Decisões de moradia e de finanças pessoais tomadas no auge da carreira evitam decisões apressadas (e caras) na crise.
Longevidade pede planejamento e patrimônio sozinho não basta
Não sou da área financeira, mas esse tema sempre me chama a atenção porque vejo muitas pessoas enfrentando dificuldades financeiras nessa fase da vida enquanto vivem em imóveis de alto valor, muitas vezes grandes demais para suas necessidades atuais.
Vivemos mais e a longevidade transforma o planejamento patrimonial em uma questão central. O desafio não é apenas acumular bens, mas sim transformar patrimônio em segurança, liquidez e qualidade de vida ao longo de toda a jornada.
Patrimônio que sustenta a vida e não o contrário
Transformar patrimônio em segurança, liquidez e qualidade de vida na longevidade é, antes de tudo, uma decisão de planejamento. Imóveis de alto valor podem conviver com contas apertadas quando a conversa sobre moradia e finanças começa tarde demais.
A boa notícia é que existem caminhos, e todos começam com a mesma atitude: encarar o tema cedo, com informação e apoio de quem entende do assunto. Planejadores financeiros, especialistas em previdência e profissionais de moradia podem ajudar a desenhar a melhor estratégia para cada momento de vida.
Afinal, essa é uma conversa que precisa começar muito antes da aposentadoria!
Fran Winandy, Capital Geracional, Etarismo e Longevidade
Leia mais sobre Aposentadoria aqui: https://etarismo.com.br/depressao-pos-aposentadoria-voce-conhece-este-fenomeno/
FAQ — perguntas frequentes
Vale a pena vender o imóvel na aposentadoria?
Depende do momento de vida, das condições do imóvel e dos custos de manutenção. Quando as despesas comprometem a qualidade de vida, mudar para um imóvel compatível com as necessidades atuais pode liberar liquidez e reduzir custos.
Como gerar renda com um imóvel na aposentadoria?
Uma alternativa é alugar parte do patrimônio: um quarto, uma unidade ou um espaço ocioso. Isso ajuda a criar uma renda recorrente para custear a manutenção, sem precisar vender.
Quando começar a planejar a moradia da longevidade?
Muito antes da aposentadoria. Decisões sobre patrimônio, liquidez e conforto tomadas com antecedência evitam mudanças apressadas em um momento de crise.


